Eine Lieferantengutschrift trifft ein, doch die genannte Rechnungsnummer ist unvollständig und der Betrag entspricht nur einem Teil der ursprünglichen Rechnung. Wer den Beleg vorschnell übergibt, riskiert eine falsche Zuordnung; wer jeden Fall manuell sucht, hält die Buchhaltung auf. Wenn Sie die Rechnungsverarbeitung automatisieren möchten, brauchen Sie deshalb einen Ablauf für eindeutige Treffer, Ausnahmen und finanzielle Freigaben. Dieser Leitfaden zeigt, wie Sie Lieferanten-Korrekturbelege der Ursprungsrechnung zuordnen, unklare Fälle prüfen und geklärte Vorgänge an die Finanzbuchhaltung übergeben.
Schritt 1: Belege und Zuordnungskriterien festlegen
Grenzen Sie zuerst den Vorgang ein: Hier geht es um eingehende Korrekturbelege von Lieferanten, die im Arbeitsalltag häufig Gutschriften heißen. Ein sinnvoller Pilot umfasst nur Belege, deren ursprüngliche Rechnung und Lieferant im vorhandenen Datenbestand auffindbar sind. Klären Sie vor der Umsetzung, welche Daten beim Pilot im Rechnungseingang tatsächlich vorliegen – nicht nur, welche Felder ein Beleg theoretisch enthalten könnte.
- Belegmerkmale: Erfassen Sie Lieferant, Belegnummer, Referenz auf die Ursprungsrechnung, Datum, Währung und Betrag. Fehlt eine entscheidende Angabe, wird der Fall zur Prüfung vorgemerkt.
- Rechnungsdaten: Stellen Sie fest, ob die referenzierte Rechnung vorhanden ist, zum selben Lieferanten gehört und welche Beträge oder Positionen korrigiert werden sollen.
- Prüfregeln: Legen Sie mit der Finanzbuchhaltung fest, wann eine Referenz als eindeutig gilt, welche Betragsabweichungen erklärbar sind und wer eine Ausnahme entscheiden darf.
- Übergabeziel: Definieren Sie, welche Angaben die Finanzbuchhaltung für einen geklärten Vorgang benötigt und woran eine erfolgreiche Übernahme erkennbar ist.
Beispielannahme: Ein mittelständisches Unternehmen erhält regelmäßig Lieferanten-Korrekturbelege. Die Automatisierung liest Referenz und Betrag aus, sucht die Ursprungsrechnung und legt Fälle ohne eindeutigen Treffer zur menschlichen Prüfung vor. Das ist ein Prozessbeispiel, keine Kundenreferenz.
Hinweis: Die Bezeichnung und buchhalterische Behandlung eines Korrekturbelegs müssen im konkreten Unternehmen fachlich geprüft werden (Stand: Juni 2026). Dieser Artikel beschreibt einen möglichen Arbeitsablauf und ersetzt keine Rechts-/Steuerberatung.
Schritt 2: Eindeutig zuordnen, statt Beträge blind gleichzusetzen
Die Rechnungsreferenz liefert einen Suchhinweis, aber noch keine Freigabe. Prüfen Sie zunächst den Lieferanten und die referenzierte Rechnung, danach Währung, Belegnummer und Betrag. Eine Teilgutschrift muss nicht dem Gesamtbetrag der Ursprungsrechnung entsprechen. Entscheidend ist, ob die Korrektur zu der betroffenen Rechnung oder Position plausibel ist und ob Ihre zuvor festgelegten Regeln den Fall eindeutig abdecken.
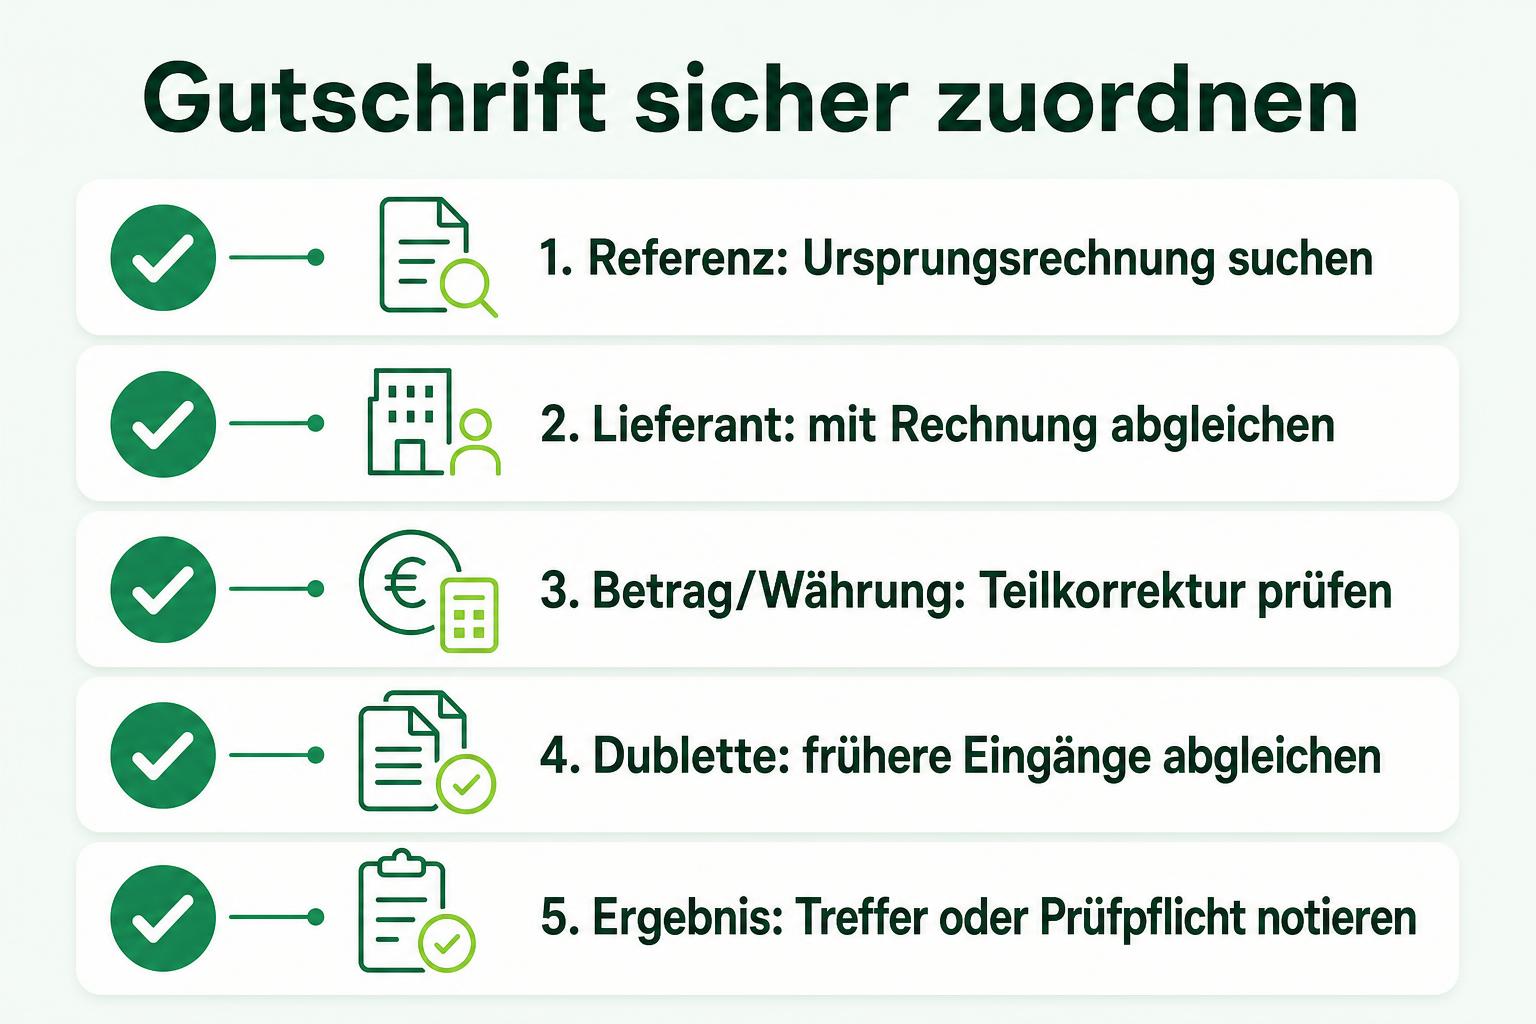
- Kandidaten finden: Suchen Sie über die angegebene Referenz nach der ursprünglichen Rechnung und gleichen Sie den Lieferanten ab.
- Beleg vergleichen: Prüfen Sie Währung und Betrag im Kontext der Rechnung; behandeln Sie Teilbeträge nicht automatisch als Fehler oder als sicheren Treffer.
- Doppelte Eingänge erkennen: Vergleichen Sie insbesondere Lieferant, Belegnummer und Betrag mit bereits erfassten Korrekturbelegen. Ein erneuter Eingang darf keine zweite Übergabe auslösen.
- Ergebnis festhalten: Vermerken Sie, welche Rechnung vorgeschlagen wurde, welche Regeln gegriffen haben und warum der Vorgang eindeutig oder prüfpflichtig ist.
Wenn mehrere Rechnungen infrage kommen, die Referenz fehlt oder ein Betrag nicht erklärbar ist, bleibt der Beleg ungeklärt. Wie Sie solche Fälle über den einzelnen Gutschriftprozess hinaus behandeln, beschreibt der Beitrag zu Dubletten und Abweichungen vor der Freigabe.
Schritt 3: Ausnahmen freigeben und geklärte Fälle übergeben
Die Automatisierung sollte einen Vorschlag liefern, aber keine ungeklärte Differenz als erledigt markieren. Vereinbaren Sie eine Zuständigkeit in der Finanzbuchhaltung für mehrdeutige Zuordnungen und eine finanzielle Freigabe dort, wo Ihre internen Regeln sie verlangen. Die prüfende Person benötigt den Originalbeleg, die vorgeschlagene Ursprungsrechnung, den Abweichungsgrund und die bereits erfolgten Prüfschritte.
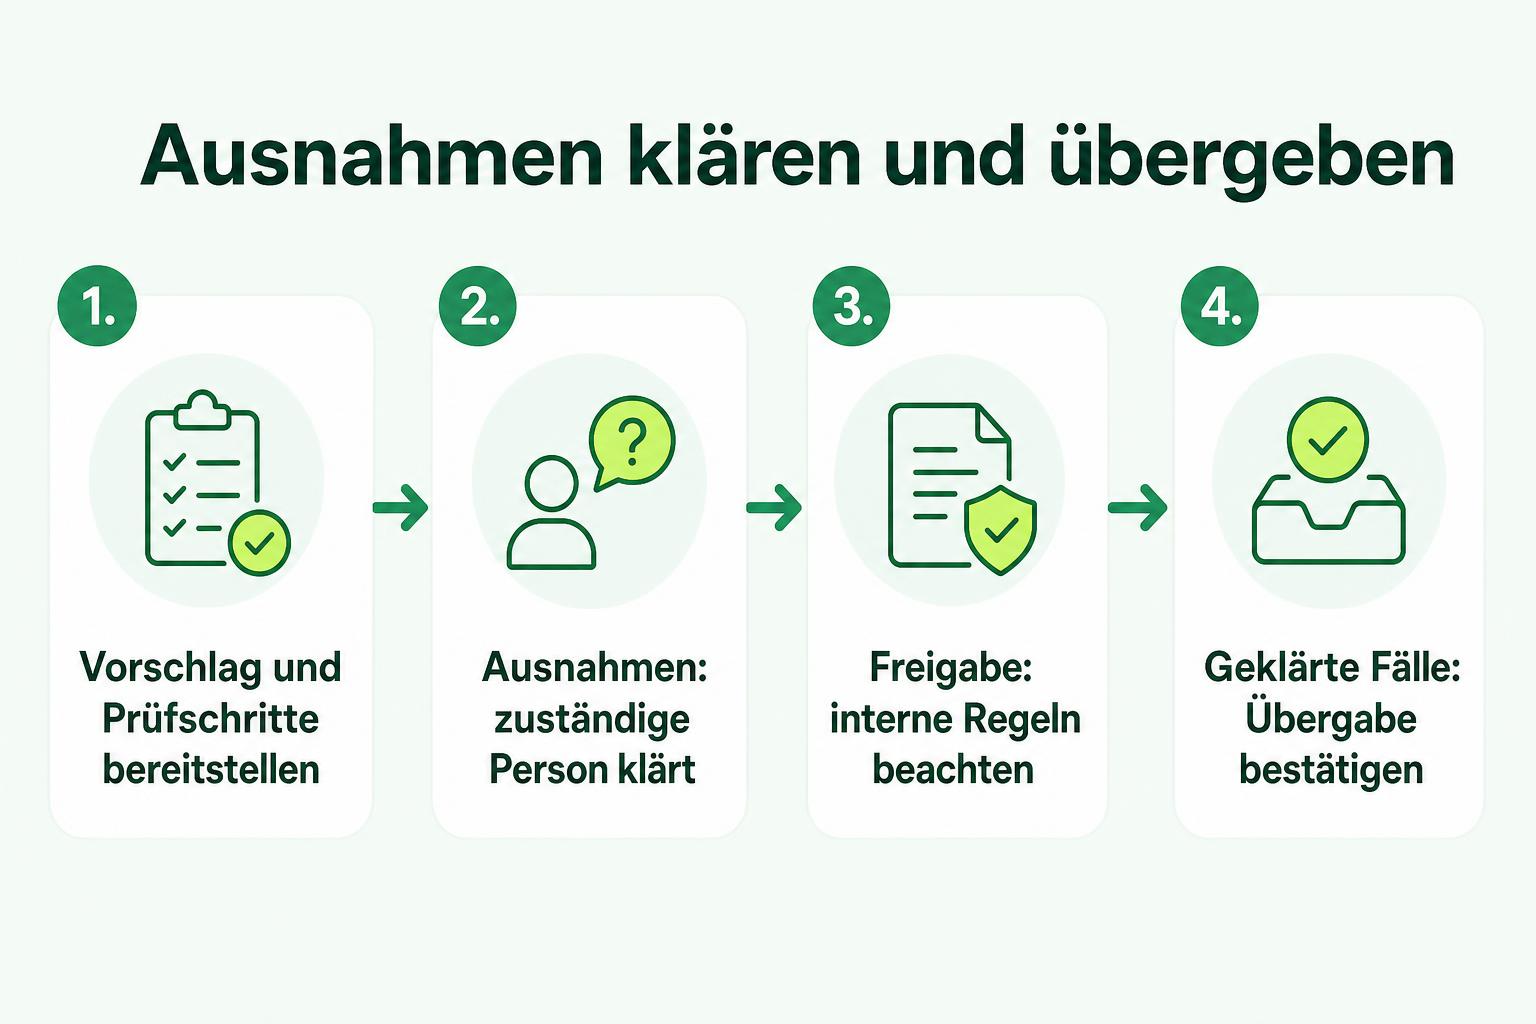
- Eindeutiger Fall: Der Beleg erfüllt die vereinbarten Zuordnungsregeln. Er wird mit Rechnungsreferenz und Prüfergebnis für die definierte Übergabe vorbereitet.
- Unklare Referenz: Eine zuständige Person ordnet den Beleg zu oder fordert fehlende Informationen an. Bis dahin erfolgt keine Übergabe als geklärter Vorgang.
- Dublette oder Betragsabweichung: Der Fall wird markiert; die Finanzbuchhaltung entscheidet über Zurückweisung, Korrektur oder Freigabe und hält den Grund fest.
- Übergabe: Erst nach der erforderlichen Klärung gehen Beleg, Ursprungsrechnung, Entscheidung und Status an die Finanzbuchhaltung. Eine Übernahmebestätigung verhindert, dass ein Wiederholungsversuch unbemerkt denselben Vorgang erneut übergibt.
Für die Kaufentscheidung lassen Sie sich diesen Ausnahmeweg an eigenen, fachlich bereinigten Beispielfällen zeigen: Wer sieht den Fall, wer darf ihn freigeben, und was passiert bei einer fehlgeschlagenen Übergabe? Die gesonderten Fragen zu Rechten, Protokollen und Rückfallprozess sollten Sie dabei ebenfalls klären.
Kosten und Aufwand hängen vor allem von der Qualität der Belegdaten, der Zahl beteiligter Systeme, den Ausnahmen und den benötigten Freigaben ab. Trennen Sie beim Vergleich von Angeboten zur Rechnungsverarbeitung den beschriebenen Zuordnungsablauf von laufender Pflege und externen Lizenz- oder Nutzungskosten. Als nächster Schritt eignet sich eine kleine Auswahl eindeutiger, doppelter und betragsmäßig abweichender Fälle, an denen Sie Übergabe und Prüfaufwand bewerten können.
Stolperfallen, die Sie vermeiden sollten
- Referenz als Beweis behandeln: Eine passende Rechnungsnummer allein schließt einen falschen Lieferanten oder eine fehlerhafte Zuordnung nicht aus.
- Teilbeträge pauschal ablehnen: Eine Korrektur kann nur einen Teil einer Rechnung betreffen; prüfen Sie den fachlichen Zusammenhang.
- Dublette nur beim Eingang prüfen: Berücksichtigen Sie auch erneute Übertragungsversuche nach einer Unterbrechung.
- Freigabe überspringen: Ein technisch eindeutiger Vorschlag ersetzt keine intern verlangte finanzielle Entscheidung.
- Übergabe offenlassen: Ohne bestätigten Status bleibt unklar, ob der geklärte Vorgang tatsächlich in der Finanzbuchhaltung angekommen ist.
Wie Verantwortliche solche Übergaben grundsätzlich vorbereiten, zeigt das Vorgehen von Remoteplatz. Für diesen Anwendungsfall sollten Sie insbesondere den Umgang mit Ausnahmen ausdrücklich vereinbaren.
Häufige Fragen
Kann eine Gutschrift ohne Rechnungsnummer automatisch zugeordnet werden?
Andere Merkmale können eine Rechnung als Kandidaten nahelegen. Ohne nach Ihren Regeln eindeutige Zuordnung sollte jedoch eine zuständige Person prüfen, statt den Beleg automatisch als geklärt zu übergeben.
Muss der Gutschriftbetrag dem Rechnungsbetrag entsprechen?
Nein. Bei einer Teilkorrektur kann der Betrag abweichen. Entscheidend ist, ob die Abweichung zur betroffenen Rechnung oder Position passt und fachlich freigegeben wurde.
Woran erkennen wir, ob sich die Umsetzung für uns eignet?
Prüfen Sie anhand eigener Belege, wie viele Fälle eindeutig zugeordnet werden können, welche Ausnahmen häufig auftreten und ob die Finanzbuchhaltung die vorgeschlagenen Entscheidungen nachvollziehen kann. Kalkulieren Sie auch Prüfung, Übergabe und laufende Pflege ein.
Fazit
Eine verlässliche Zuordnung verbindet Rechnungsreferenz und Betrag mit Lieferant, Dublettenprüfung und einer klaren Entscheidung über Ausnahmen. Geklärte Vorgänge werden erst mit nachvollziehbarem Status an die Finanzbuchhaltung übergeben. Wenn Sie diesen Ablauf für Ihre vorhandenen Belege prüfen möchten, finden Sie die passende Leistung unter KI-Agenten & Automatisierung; besprechen Sie Ihren Prozess mit uns, einschließlich Prüfregeln und Freigaben.
Besprechen Sie, welche Lieferanten-Korrekturbelege sich eindeutig zuordnen lassen und wo Ihre Finanzbuchhaltung prüfen oder freigeben muss. Prozess besprechen